00 / SUMMARY
一组多账户投放的复核结果
数据已脱敏,每一条都能指回平台后台。
01 / PROBLEM
数字对不上,通常不是投放的问题,是口径的问题
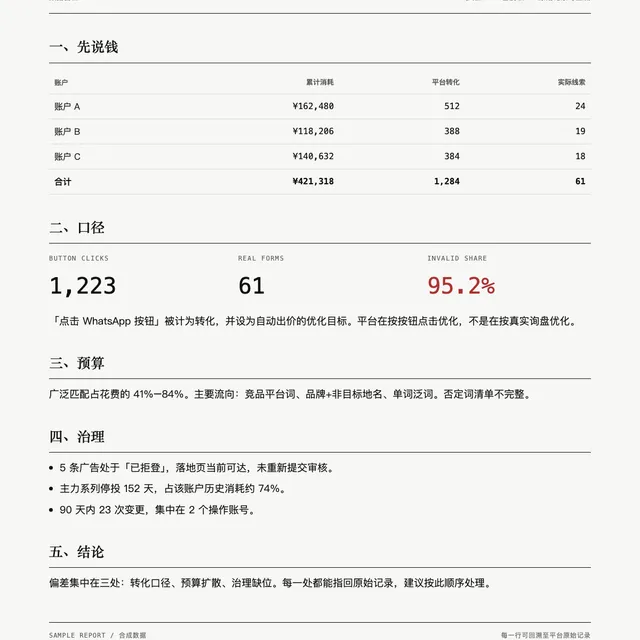
平台记录 1,284 次转化,业务实际收到 61 条线索;广泛匹配占 41%–84% 的花费;5 条广告拒登未重新提交;主力系列停投 152 天。
偏差通常不在投放技巧,而在测量口径与治理。数据已脱敏,每一条结论都能指回原始记录。
口径
点击按钮被计为转化,并成为自动出价的优化目标。
预算
广泛匹配把预算扩散到竞品平台、非目标地域与泛词。
治理
拒登与停投长期无人处理,变更责任无法追溯。
02 / METHOD
从取证到复验
结论只建立在可复核的证据上。
一、取证
平台原始数据、账户结构与变更记录。
二、校验
转化口径、归因窗口、去重与对账。
三、归因
谁在操作、何时、改了什么。
四、结论
事实、偏差与责任边界。
五、复验
整改后复核,确认改没改对。
03 / EVIDENCE
报告不是结论,是证据链
每一页都能指回原始记录:平台消耗、转化动作、搜索词、审核状态、变更日志。
左为合成样例,数据已脱敏。真实报告按同一结构交付。
04 / SCOPE
五项复核
每一项都对应可验证的原始记录。
| 复核项 | 证据 | 输出 |
|---|---|---|
| 口径与归因平台记录的转化与业务实际线索 | 转化动作、归因窗口、去重记录 | 偏差与影响范围 |
| 预算效率预算在账户、系列与关键词上的分布 | 花费结构、广泛匹配占比、零转化词 | 可释放的预算 |
| 账户治理拒登、停投、政策警告 | 审核状态、系列状态、政策中心记录 | 未处理的项与时长 |
| 落地页完整性可达性、内容与转化路径 | 平台检测身份实测、页面快照 | 阻断点与修复建议 |
| 服务商责任变更记录与操作账号 | 变更日志、操作账号、书面答复 | 责任边界 |
05 / DELIVERABLES
三份交付物
给决策者结论,给执行方证据,给后续复核留基线。
| 交付物 | 内容 | 读者 |
|---|---|---|
| 审计报告 | 事实、证据、偏差与结论 | 管理层与执行团队 |
| 管理层简报 | 一页结论:钱、可信度、责任 | 决策者 |
| 服务商问答 | 技术问题与证据,要求书面答复 | 服务商 |
06 / PRINCIPLES
三条原则
独立性不是姿态,是能检查的约束。
独立
不接受平台、服务商或代理机构的佣金。
可复核
每条结论都能指回原始记录。
有边界
不执行投放,不承诺效果。
07 / ENGAGEMENTS
三种合作方式
范围与费用面谈。不公开报价。
| 方式 | 范围 | 周期 |
|---|---|---|
| 项目制审计 | 单账户或多账户,五项复核 | 2–3 周 |
| 复验 | 整改后复核变更是否落实 | 按项目 |
| 长期顾问 | 季度复核与随时咨询 | 按年 |
FAQ
三个问题
审计的边界
审计的对象是账户与数据。我们不评价服务商的动机,也不替客户谈判;是否沟通由客户决定。
权限与保密
只读权限。数据仅用于本次审计,项目结束按约定删除。
是否负责整改
不执行整改。整改由服务商或内部团队负责,我们负责复核。
08 / CONTACT
预约一次沟通
请简要说明账户数量、月度投放规模,以及当前最关心的问题。通常 24 小时内回复。
微信扫码,或邮件 me@rucbook.com。